de
de
El Congreso dio luz verde a la Ley de Inocencia Fiscal II, una normativa que promete transformar la relación entre los contribuyentes y la Agencia de Recaudación y Control Aduanero (ARCA). Con una amplia mayoría en el Senado, el nuevo esquema busca simplificar la liquidación del Impuesto a las Ganancias, eliminando la obligación de presentar declaraciones juradas de bienes al inicio y cierre de cada ejercicio. La clave del cambio reside en un giro filosófico: ahora el fisco deberá presumir la buena fe del contribuyente, trasladando la carga de la prueba hacia el Estado en caso de sospechas de evasión.
Este régimen llega como una evolución de la primera versión, que no terminó de convencer a los ahorristas. Históricamente, el sistema tributario argentino operaba bajo la sospecha constante hacia el ciudadano, obligándolo a demostrar su inocencia ante cualquier control. Con esta ley, ARCA se enfocará exclusivamente en la facturación y los gastos declarados, interviniendo solo si detecta inconsistencias significativas que superen el 15% de los ingresos o el umbral de los $5 millones, según la Ley Penal Tributaria.
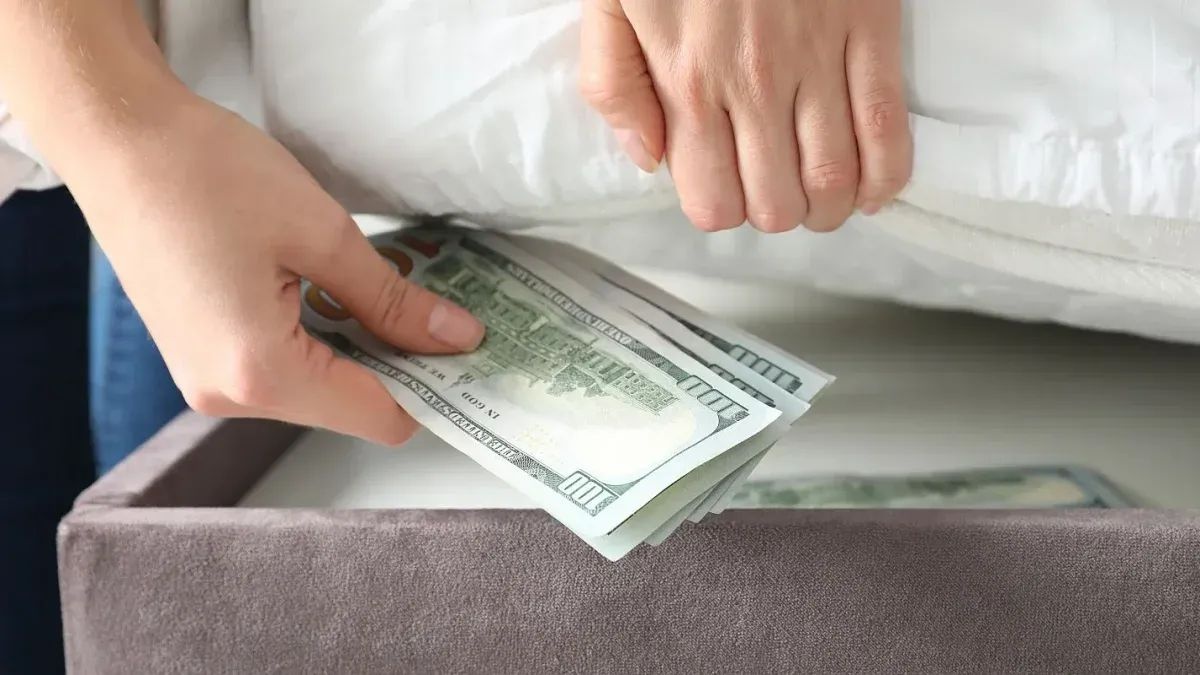
Para aquellos que mantienen ahorros fuera del circuito formal, los conocidos "dólares del colchón", la ley establece una ventana de oportunidad clara aunque limitada. El texto legal fija el 31 de diciembre de 2027 como fecha límite para que ARCA no pueda aplicar las presunciones de enriquecimiento no declarado sobre movimientos bancarios. Es decir, el contribuyente tiene un plazo concreto para blanquear sus activos sin el riesgo de que el fisco cuestione el origen de los fondos mediante las causales de la Ley de Procedimiento Tributario.
Expertos en la materia, como Luciano Pérez Radaelli de TMF Group y Sebastián Domínguez de SDC Asesores, coinciden en que la medida es un avance en seguridad jurídica, aunque advierten que su éxito dependerá de la reglamentación final y de la confianza en el rumbo económico. Mientras se espera que ARCA ajuste sus sistemas digitales para la presentación de las declaraciones de 2025, los especialistas sugieren evaluar con cautela la adhesión, considerando que la estabilidad del beneficio está atada a la continuidad del actual modelo de baja presión fiscal.
En definitiva, Inocencia Fiscal II se presenta como un puente para que los ahorros privados vuelvan a los bancos bajo un marco de mayor previsibilidad. Sin embargo, el reloj ya está en marcha: tras el vencimiento del plazo en 2027, las facultades de fiscalización volverán a su estado anterior, por lo que la ventana de oportunidad para regularizar la situación patrimonial sin sobresaltos tiene fecha de vencimiento.


.jpeg)
.jpg)