de
de
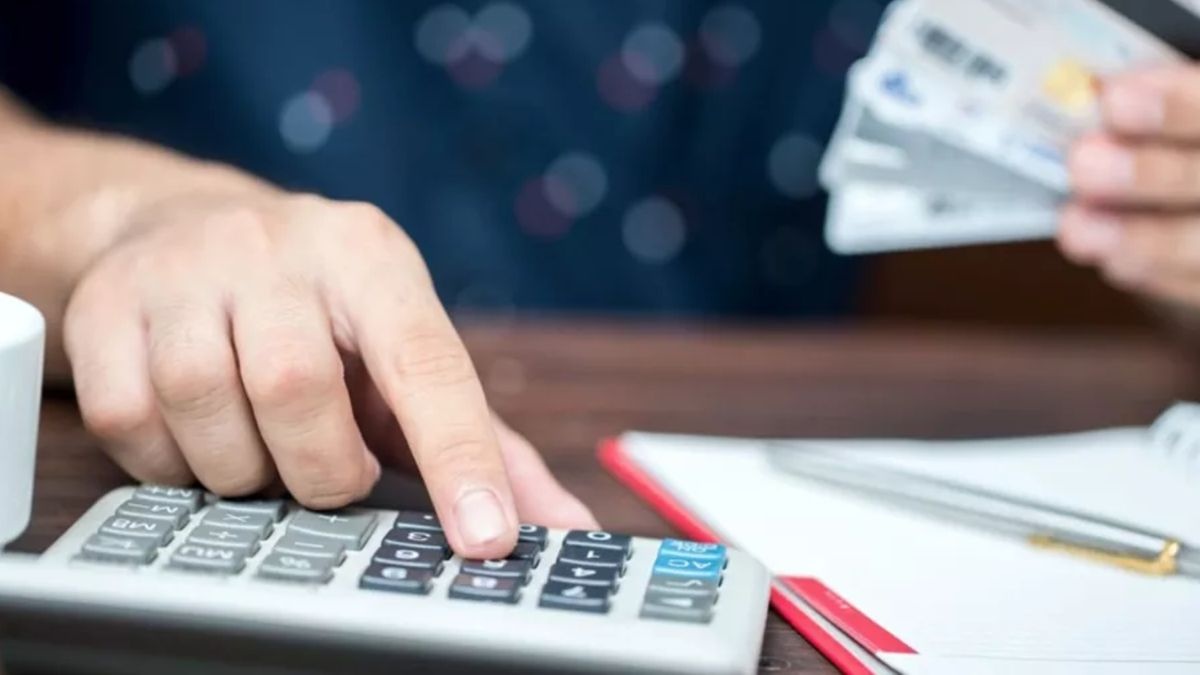
La situación financiera de las familias argentinas mostró un respiro durante septiembre, registrando una baja en el índice de morosidad por segundo mes consecutivo. Según datos relevados por la consultora 1816 a partir de la Central de Deudores del BCRA (CENDEU), el incumplimiento en los pagos de los hogares descendió al 12,2%, marcando una mejora respecto al 12,8% reportado en agosto.
Este retroceso en el indicador de irregularidad se produce en un contexto donde el stock total de préstamos se mantiene estancado, lo que sugiere que la mejora no responde a un mayor volumen de crédito, sino a una depuración de las deudas impagas. En meses anteriores, el escenario había sido más complejo, con una tendencia al alza que preocupaba tanto a entidades financieras como a los propios usuarios del sistema.
El informe detalla que la caída fue generalizada, alcanzando a las 12 principales entidades bancarias que operan créditos a hogares. A la par, se observa un incremento en las refinanciaciones, que ya representan el 3,9% del crédito total al sector, sumando unos $2,9 billones en deudas renegociadas. Por otro lado, la mora en el sector privado no financiero en su conjunto se ubicó en el 7,50%, mientras que los atrasos de corto plazo (situación 2) tocaron su piso más bajo en más de un año, situándose en el 2,52%.
A pesar de estas cifras positivas, los analistas advierten que el crédito en moneda local sigue mostrando una dinámica muy moderada. Si bien en octubre se percibió una leve recuperación real en los préstamos en pesos, la falta de un impulso mayor en el financiamiento impide que la morosidad descienda con más fuerza, manteniendo el mercado en un estado de cautela.
En conclusión, aunque el sistema financiero muestra señales de saneamiento en el segmento minorista, el desafío para los próximos meses sigue siendo dinamizar el crédito sin descuidar la capacidad de pago de las familias. La estabilidad del sector dependerá, en gran medida, de la evolución de la actividad económica y de las condiciones macroeconómicas que permitan a los hogares cumplir con sus obligaciones sin recurrir constantemente a la refinanciación.

.jpg)